
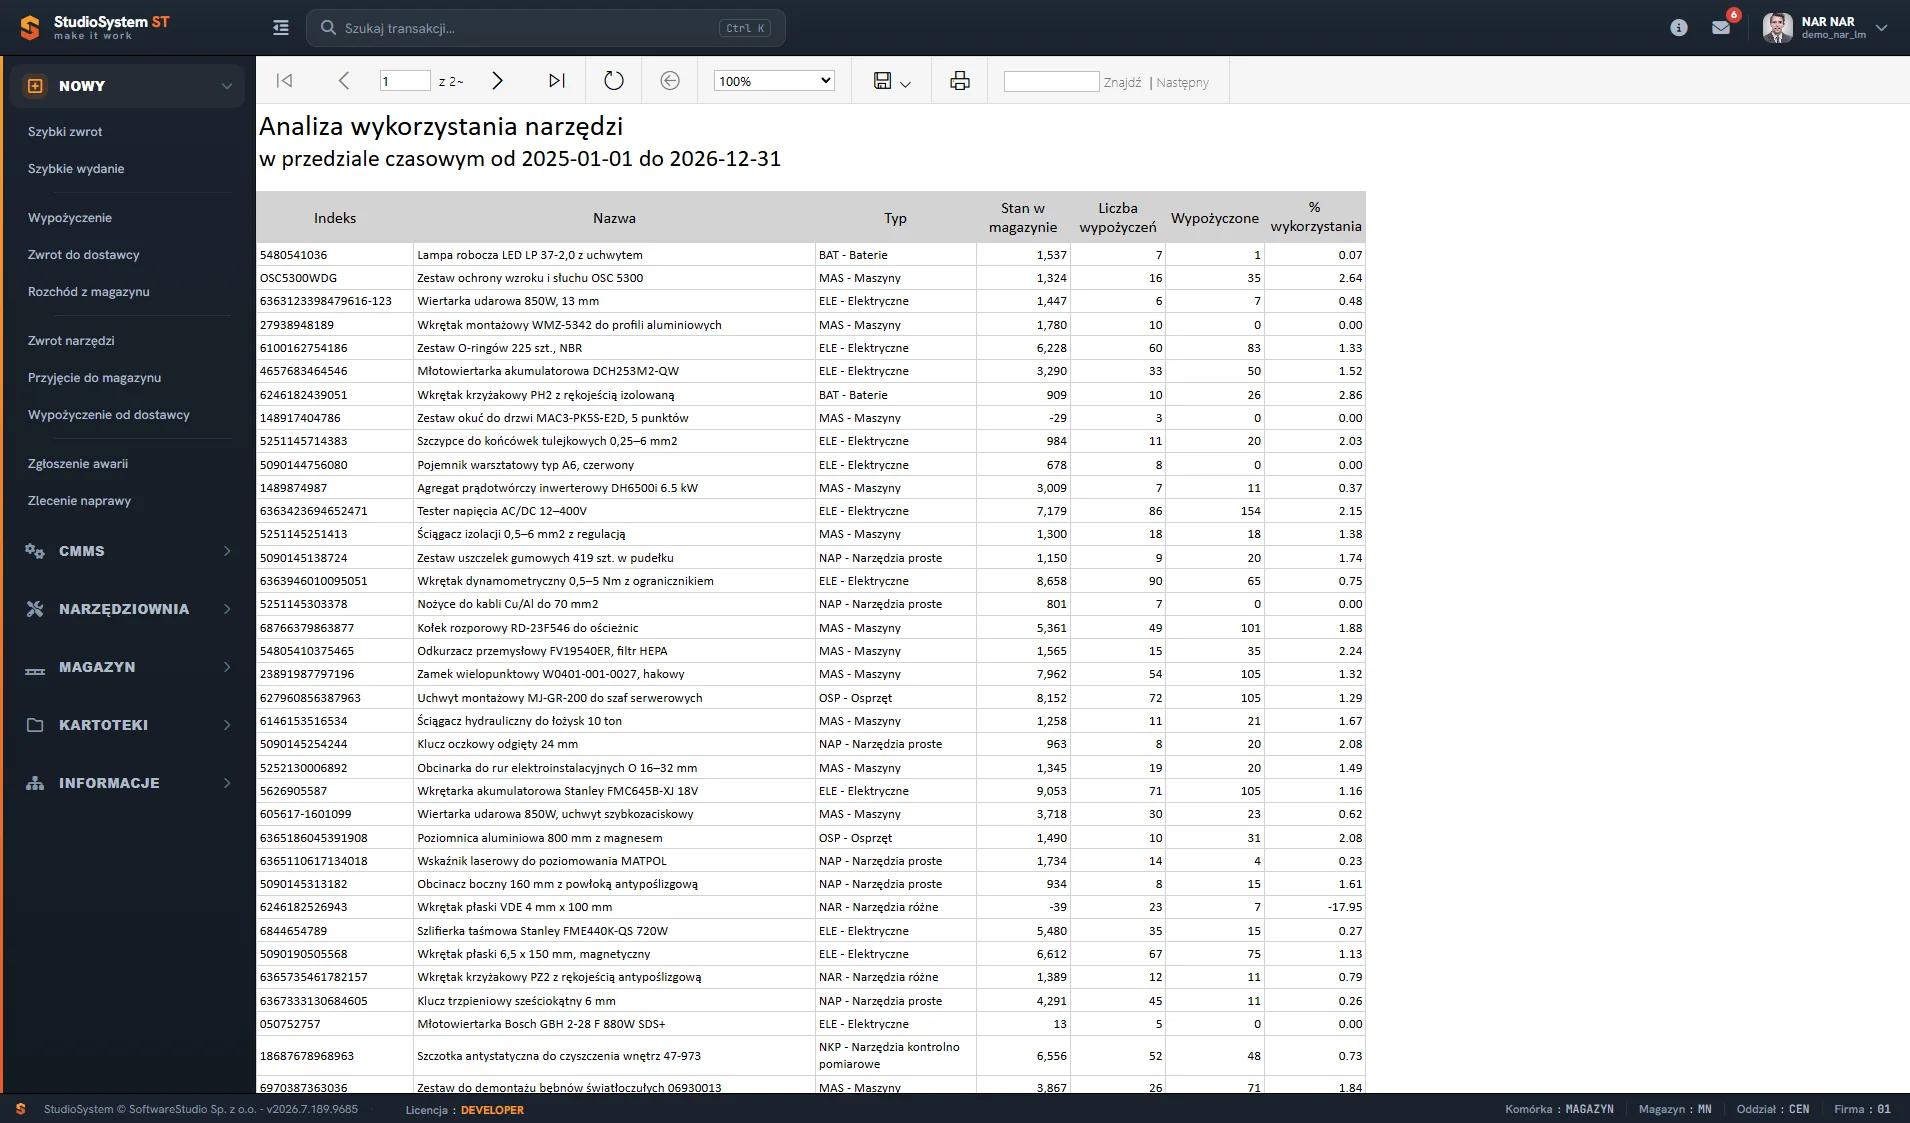
W większości zakładów koszt gospodarki narzędziowej trafia na jedno zbiorcze konto działu utrzymania ruchu albo magazynu. Nikt nie wie, ile realnie kosztuje wydział montażu, ile brygada remontowa, a ile pojedynczy kontrakt. Gdy zarząd pyta o oszczędności, dyskusja kończy się na obcinaniu zakupów, zamiast na wskazaniu miejsca, w którym zużycie odbiega od reszty zakładu.
System Narzędziownia - program do zarządzania i ewidencji narzędzi pozwala przypisać wydania do miejsc powstawania kosztów, pracowników i zleceń. Dzięki temu kontroling dostaje dane w układzie, w którym planuje budżet, a kierownik wydziału widzi własne zużycie zamiast średniej dla całego zakładu.
Czym jest MPK w gospodarce narzędziowej
MPK, czyli miejsce powstawania kosztów, to jednostka organizacyjna, do której przypisuje się wydatek: wydział, gniazdo produkcyjne, brygada remontowa, kontrakt budowlany albo projekt. W Studio TCS.net MPK jest atrybutem kartoteki magazynowej i dokumentu rozchodu, więc wydanie narzędzia lub materiału można od razu przypisać do właściwego konta.
Rozróżnienie ma znaczenie praktyczne. Wiertło wydane na wydział obróbki i wiertło wydane brygadzie remontowej to ten sam indeks magazynowy, ale inny koszt operacyjny. Bez wymiaru MPK oba trafią do jednej puli i żaden z kierowników nie odpowie za swoją część. Z wymiarem MPK zużycie da się porównać między wydziałami, zestawić z wolumenem produkcji i wskazać odchylenia.
- MPK na kartotece - domyślne miejsce powstawania kosztów dla danego indeksu.
- MPK na dokumencie rozchodu - wskazanie odbiorcy kosztu w chwili wydania z magazynu, z możliwością korekty przed zatwierdzeniem.
- Pracownik jako nośnik kosztu - wydania rejestrowane na kartotece osoby, co pozwala rozliczyć zużycie w ujęciu indywidualnym i brygadowym.
- Zlecenie naprawy - części i materiały powiązane z konkretną naprawą w module utrzymania ruchu.
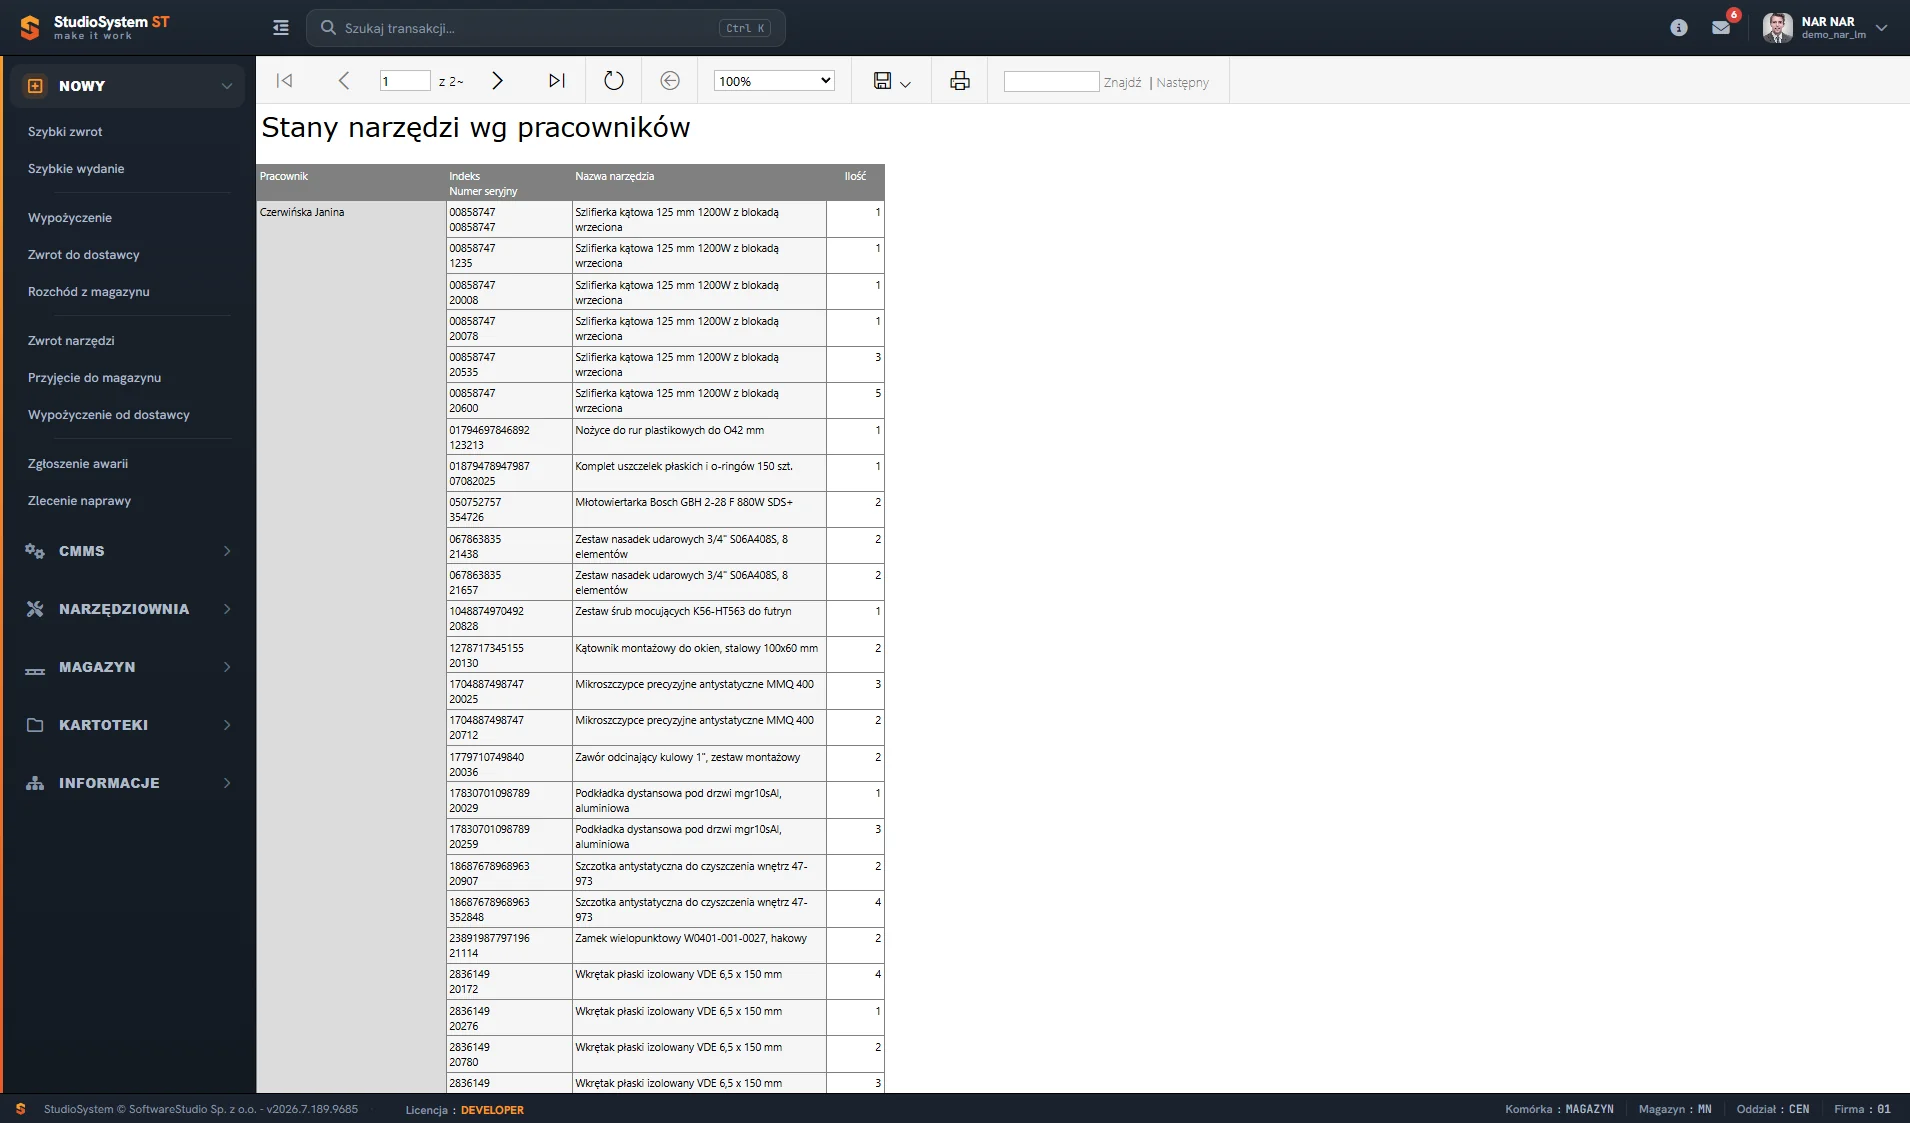
Raport Narzędzia u pracowników grupuje wiersze po osobie i dla każdego narzędzia pokazuje indeks, numer seryjny, nazwę i ilość. Gdy pracownik ma w kartotece komórkę i kod analityki, to samo zestawienie da się odnieść do wydziału, w którym powstaje koszt.
Raporty kosztowe w menu Analiza
Raporty kosztowe znajdują się w sekcji INFORMACJE, w module Raporty. Można je też otworzyć wyszukiwarką transakcji pod skrótem Ctrl + K.
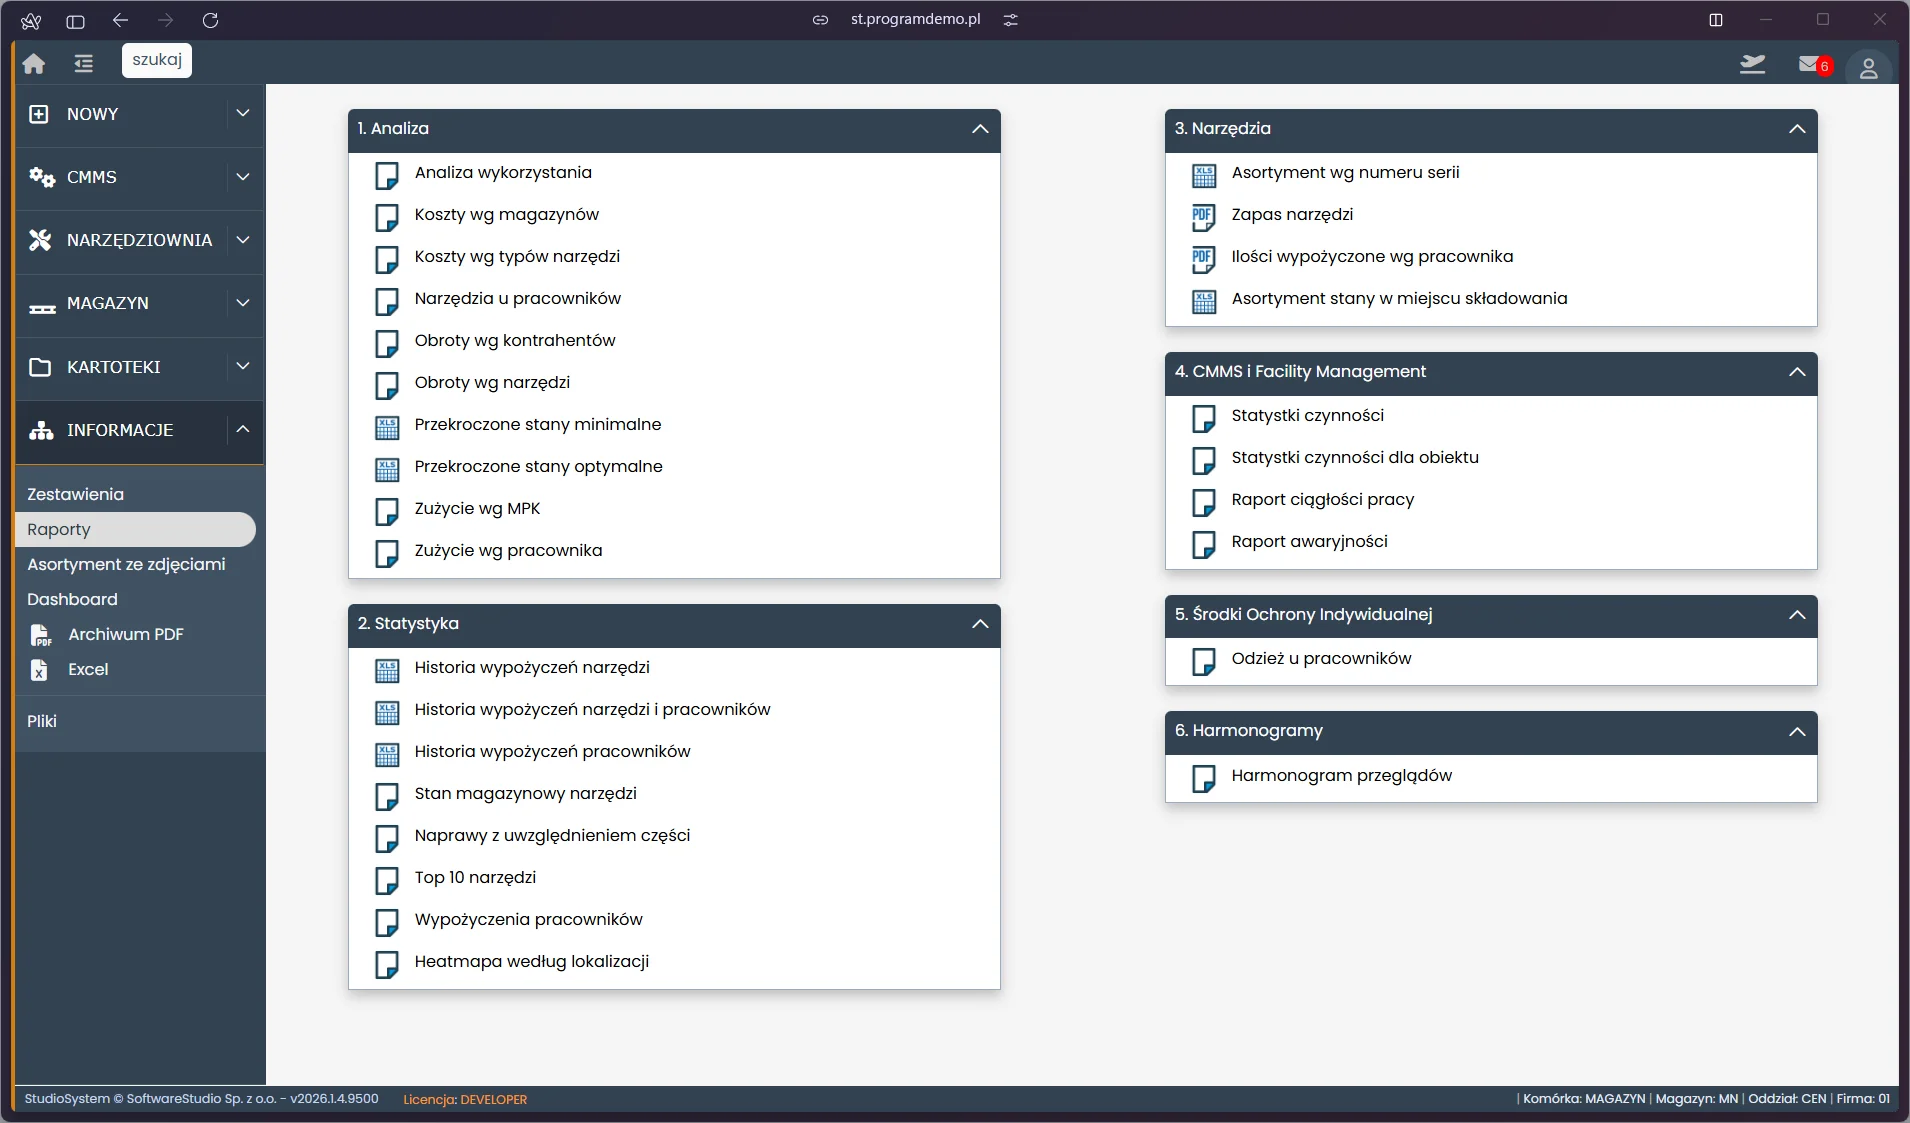
Dla rozliczania kosztów najważniejsze są pozycje z panelu Analiza i Statystyki:
- Koszty wg magazynów i Koszty wg typów narzędzi - wartość zużycia w podziale na magazyny oraz grupy asortymentu.
- Zużycie wg MPN - zużycie w podziale na miejsca powstawania kosztów.
- Narzędzia u pracowników oraz Wypożyczenia pracowników - ujęcie osobowe.
- Stan optymalny i Przekroczone stany optymalne - zapas, który zamraża środki.
Raporty generuje się na zadany przedział dat, więc porównanie miesiąc do miesiąca albo kwartał do kwartału zajmuje chwilę. Wyniki można wyeksportować do Excela i wczytać do arkusza budżetowego bez ręcznego przepisywania. Uzupełnieniem jest opis kartotek magazynowych, w którym definiuje się ceny i grupy kosztowe.
Jak wdrożyć rozliczanie kosztów narzędzi według MPK
Uruchomienie wymiaru kosztowego w Studio TCS.net - od struktury MPK po cykliczny raport dla kierowników wydziałów.
Co jest potrzebne
- Lista miejsc powstawania kosztów uzgodniona z działem kontrolingu
- Kartoteki magazynowe z uzupełnioną ceną ewidencyjną
- Uprawnienia do raportów zużycia i obrotów w Studio TCS.net
-
Uzgodnienie struktury MPK z kontrolingiem
Przeniesienie do systemu tej samej listy miejsc powstawania kosztów, której używa księgowość, żeby raporty dało się zestawić z planem budżetowym.
-
Uzupełnienie kartotek o ceny i wymiary kosztowe
Wprowadzenie ceny ewidencyjnej, grupy i domyślnego MPK na kartotekach narzędzi, części zamiennych i materiałów eksploatacyjnych.
-
Wymuszenie wymiaru kosztowego przy wydaniu
Ustawienie pola MPK jako wymaganego na dokumentach rozchodu, tak aby żadne wydanie nie trafiło na konto zbiorcze.
-
Uruchomienie raportów zużycia i obrotów
Wygenerowanie raportów zużycia wg MPK i wg pracownika za zamknięty okres oraz sprawdzenie zgodności sumy z zapisami magazynowymi.
-
Cykliczny przegląd odchyleń z kierownikami
Comiesięczne przekazanie zestawień kierownikom wydziałów i omówienie pozycji odbiegających od wolumenu produkcji.
Ceny ewidencyjne i wycena zużycia
Żeby raport pokazał kwoty, a nie tylko sztuki, kartoteki muszą mieć wypełnioną cenę ewidencyjną. Wartość rozchodu wylicza się z niej w momencie zatwierdzenia dokumentu.
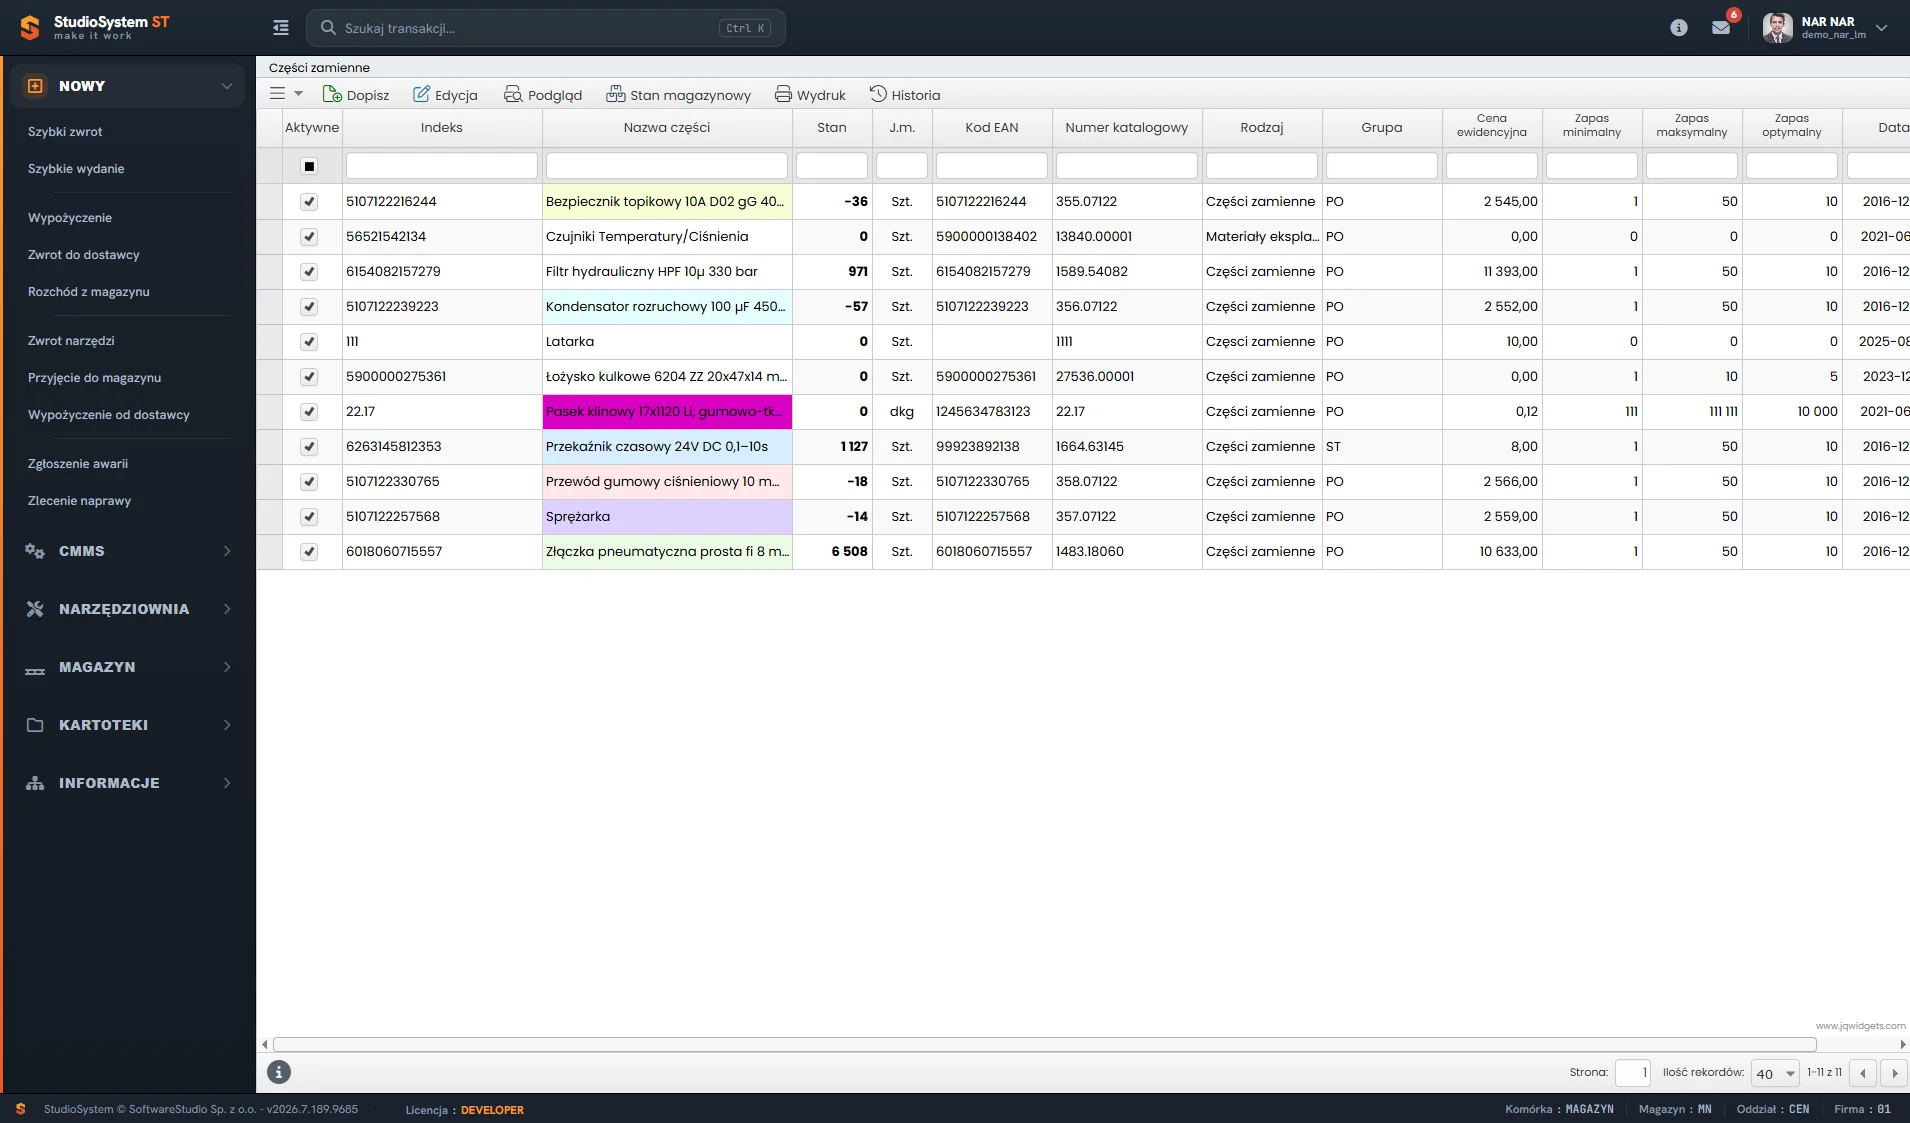
Kartoteka części zamiennych przechowuje cenę ewidencyjną obok indeksu, jednostki miary, kodu EAN, numeru katalogowego, rodzaju i grupy, a także trzech poziomów zapasu: minimalnego, maksymalnego i optymalnego. Grupa i rodzaj pozwalają potem zestawić koszty według typów asortymentu.
W praktyce zakłady stosują dwa podejścia do wyceny. Pierwsze opiera się na cenie ewidencyjnej aktualizowanej okresowo, co daje stabilne porównania między okresami. Drugie korzysta z ceny z ostatniego przyjęcia, co lepiej odwzorowuje bieżące warunki zakupowe, ale wprowadza wahania. Wybór zależy od tego, czy raport ma służyć rozliczeniu wewnętrznemu, czy analizie zakupowej.
Koszt części w naprawach
Część kosztów narzędziowni i magazynu MRO powstaje przy naprawach maszyn. Te pozycje warto rozliczać nie na wydział, ale na konkretne zlecenie.
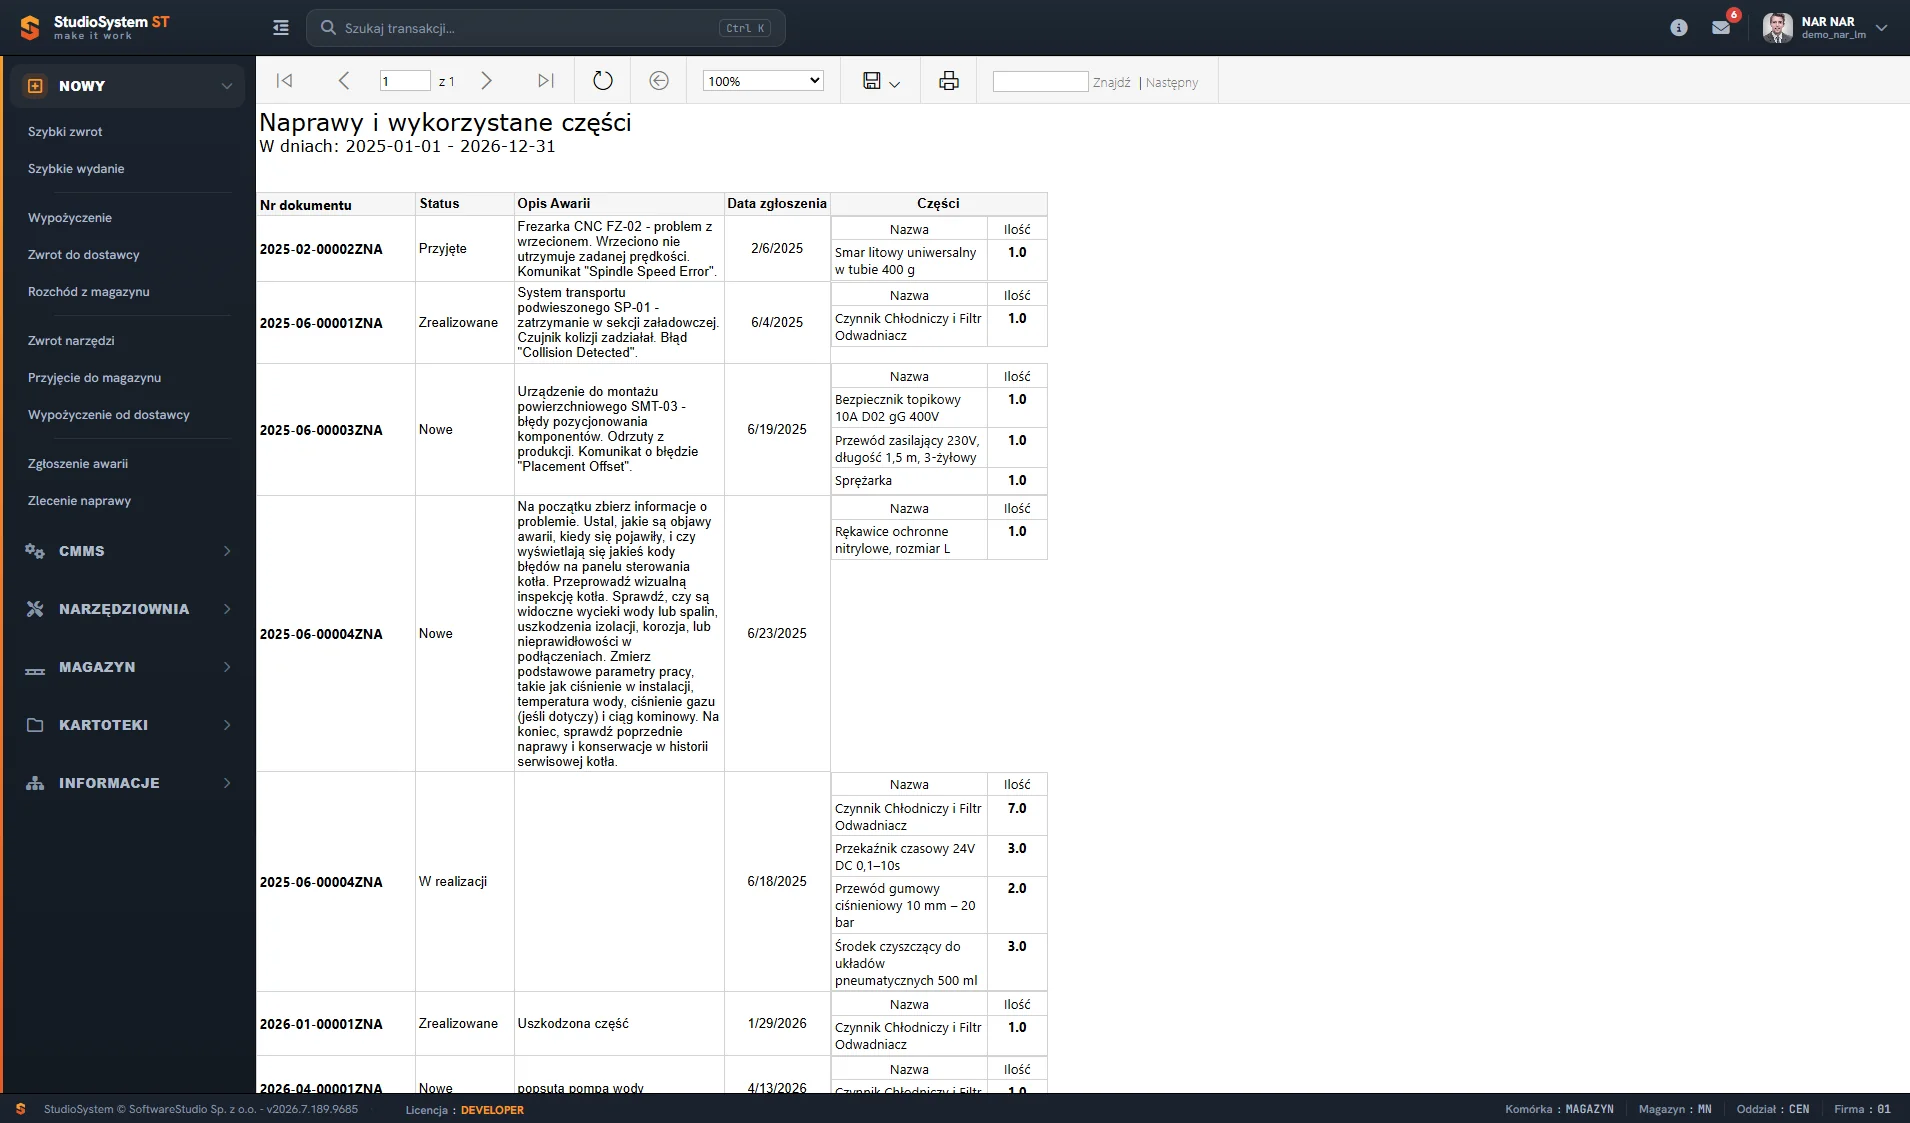
Raport napraw pokazuje dla każdego zlecenia numer dokumentu, status, opis awarii, datę zgłoszenia i listę zużytych części z ilościami. W przykładzie zlecenie dotyczy frezarki CNC FZ-02 z komunikatem Spindle Speed Error. Zestawienie takich zleceń dla jednej maszyny pokazuje, ile kosztuje jej utrzymanie, a w razie pytań z kontrolingu albo audytu danych każdą pozycję można odnieść do dokumentu źródłowego.
Rozliczenie zbiorcze a rozliczenie na MPK
| Obszar | Jedno zbiorcze konto kosztowe | Rozliczenie na MPK w Studio TCS.net |
|---|---|---|
| Odpowiedzialność za zużycie | Rozmyta, koszt działu magazynu | Przypisana do wydziału i kierownika |
| Porównanie między wydziałami | Niemożliwe bez ręcznej analizy | Raport zużycia na dowolny okres |
| Wykrycie odchyleń | Dopiero przy rocznym zamknięciu | Bieżąco, po zatwierdzeniu dokumentów |
| Budżetowanie na kolejny rok | Szacowanie na podstawie sumy zakupów | Dane historyczne w układzie budżetowym |
| Rozliczenie kontraktu lub projektu | Wymaga rekonstrukcji z faktur | Zestawienie z systemu |
Przejście na rozliczenie wymiarowe nie wymaga zmiany polityki rachunkowości. Wystarczy, że dokument rozchodu niesie ze sobą wymiar kosztowy, a raport potrafi go zsumować. Resztę załatwia konsekwentne wypełnianie pola MPK przy wydaniu, w czym pomagają wartości domyślne z kartoteki.
Przykładowy scenariusz w zakładzie produkcyjnym
Wyobraźmy sobie zakład z trzema wydziałami produkcyjnymi i własną brygadą remontową, który całe zużycie narzędzi księguje na koncie magazynu technicznego. Budżet ustala się metodą przyrostową, dodając kilka procent do wykonania z poprzedniego roku. Kierownicy wydziałów nie mają powodu, żeby ograniczać pobrania, bo koszt nie obciąża ich wyniku, a magazynier nie ma podstaw, żeby odmówić wydania.
Po wprowadzeniu wymiaru MPK na kartotekach i dokumentach rozchodu przebieg mógłby wyglądać tak:
- Pierwszy pełny kwartał pokazuje, że jeden z wydziałów zużywa nieproporcjonalnie dużo tarcz i wierteł w stosunku do wolumenu produkcji.
- Analiza wykorzystania wskazuje konkretne indeksy.
- Rozmowa z brygadzistą ujawnia, że narzędzia są pobierane na zapas do szafek stanowiskowych i tam się gubią.
- Zwroty po zmianie i rozliczanie pobrań na osoby ograniczają zużycie w tej grupie, bez inwestycji w sprzęt i bez zmiany dostawcy.
Najczęstsze błędy przy rozliczaniu kosztów narzędzi
- Puste pole MPK na dokumencie - jeśli wydanie można zatwierdzić bez wymiaru kosztowego, część rozchodów wyląduje na koncie zbiorczym i raport przestanie się bilansować z księgami.
- Brak ceny ewidencyjnej w kartotece - raport policzy sztuki, ale nie wartość, więc kontroling nie zestawi go z budżetem.
- Zbyt drobny podział MPK - kilkaset miejsc powstawania kosztów sprawia, że raport staje się nieczytelny, a kierownicy przestają go otwierać.
- Rozliczanie wyłącznie na wydziały - pominięcie wymiaru pracownika uniemożliwia wskazanie źródła odchylenia wewnątrz wydziału.
- Brak porównania z wolumenem produkcji - sam wzrost zużycia nie jest jeszcze problemem, jeśli produkcja rosła szybciej; raport trzeba odnosić do bazy.
Konsekwentne wypełnianie wymiarów kosztowych opłaca się dopiero wtedy, gdy raporty trafiają regularnie do kierowników. Warto ustawić stały cykl miesięczny i omawiać odchylenia razem z ewidencją MRO oraz zapasami części zamiennych.
Więcej widoków systemu znajdziesz w galerii zrzutów ekranu Studio TCS.net.